Laat u beter
presteren!

Ideeën ontwikkelen en ervoor gaan. Passie en creativiteit! Kansen grijpen en mogelijkheden benutten. Echte ondernemers denken buiten de lijnen, maar handelen op basis van de kosten en baten. Voor de puntjes op de bedrijfseconomische ï bent u bij AMS Accountants aan het juiste adres. Wij gaan verder dan de jaarrekening, de salarisadministratie en belastingvraagstukken. Naast zaken als investeringsbeleid, fusie- en overnamebegeleiding, subsidiezaken en financieringsvraagstukken, bieden wij ook advies over zaken op het persoonlijke vlak zoals schenkingen, financiële planning of bedrijfsopvolging.

De aanpak
van AMS

” Wij zijn er van overtuigd dat door gericht doelen te stellen en gestructureerd en met beleid proberen deze te realiseren, de ondernemer eerder zijn doelen behaalt en dus succesvoller is. “

Stap 1

Het stellen van doelen/ wensen
Uitgangspunt zijn de wensen en doelen van de ondernemer. Wat wil hij/zij graag bereiken, wanneer en wat gaat het kosten?

Stap 2

Inventariseren van huidige situatie
Wat is er reeds opgebouwd en waar kan mee worden gewerkt om de gestelde doelen te behalen. Hier wordt tevens bepaald wat je (eventueel) tekort komt om je doelen te realiseren.

Stap 3

Plan van aanpak
Met de ter beschikking staande middelen een plan opstellen hoe het aanwezige tekort op te vullen.

Stap 4

Uitvoering en monitoring
Het uitvoeren van het plan van aanpak. De Plannen jaarlijks monitoren en de tijdlijn bewaken. Afhankelijk van de jaarlijkse uitkomsten het plan van aanpak bijstellen.

Stap 5

Genieten van behaalde doelstellingen!

Nieuwe doelen stellen?

Comfortabel pensioen
Spaarpot voor kinderen

Onderneming gereed
voor overdracht?

Dan is daar het moment dat je na moet gaan denken wie jouw bedrijf gaat voortzetten. Blijft het in de familie of toch maar verkopen aan een derde? Het liefst ook nog zonder al te veel belasting te moeten betalen.

Laat AMS Accountants je de weg wijzen en begeleiden in dit traject. Zij houden rekening met familiebanden, termijnen, bedrijfsstructuren, fiscaliteiten en je toekomst na het ondernemerschap. Omdat je maar één keer je onderneming kan overdragen!

Nieuws
berichten

Inkomstenbelasting

Gratis werken toch belast

Een vrachtwagenchauffeur werkt in 2019 en 2020 bijna gratis voor de bv van zijn zoon en dochter. Hij is persoonlijk failliet en alles wat hij verdient gaat naar de curator. Daarom wil hij geen inkomen op eigen naam. De inspecteur belast hem toch voor ruim € 64.000 per jaar en legt een boete op
Ondernemingswinst

Hof stelt eisen aan navordering na klikbrief

Wie voor een bestelbus geen bijtelling aangeeft, moet dat standpunt goed kunnen onderbouwen. Dat ondervond een hovenier die na een anonieme klikbrief te maken kreeg met een boekenonderzoek. De inspecteur mocht zelfs navorderen over een jaar waarin hij de aangifte ten onrechte automatisch had laten
Arbeidsrecht

Werkgever mag verplichte kantoordagen invoeren

Een werkgever wil zijn werknemers verplichten om minimaal 40% van hun werktijd op kantoor aanwezig te zijn. De ondernemingsraad (OR) stemt niet in met dit nieuwe beleid. De werkgever stapt daarop naar de rechter om vervangende toestemming te vragen voor de invoering van het beleid. De rechter vindt
Overige heffingen

Parkeerbelasting bij ophalen klein pakketje

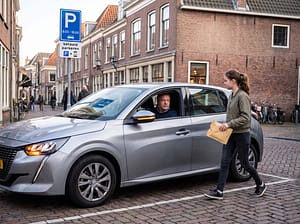
Een man parkeert zijn auto op een parkeerplaats waar parkeerbelasting verschuldigd is. Hij betaalt deze echter niet, omdat zijn dochter alleen maar even een pakketje hoeft op te halen bij het nabijgelegen afhaalpunt. De man blijft ondertussen zelf in de auto zitten met de alarmlichten aan.

Laden en
Inkomstenbelasting

Liquidatie bv leidt tot navordering pensioen en stamrecht

Een dga liquideert in februari 2020 zijn bv, waarin een pensioenaanspraak in eigen beheer en een stamrecht aanwezig zijn. De bv heeft op dat moment een vordering van € 117.190 op de dga. In zijn aangifte 2020 vermeldt de dga geen inkomen uit stamrecht. De inspecteur stelt dat de dga het
Loonbelasting

Stichting verantwoordelijk voor loonbelasting van verpacht restaurant

Een stichting huurt een pand waarin een restaurant is gevestigd. Op papier is het restaurant verpacht aan verschillende vennootschappen, waaronder een Engelse onderneming en een Nederlandse bv. Volgens de stichting zijn deze pachters verantwoordelijk voor de exploitatie en het personeel. Daarom